Показаны сообщения с ярлыком Стать богатым. Показать все сообщения

пятница, 21 февраля 2020 г.

10 финансовых обещаний, которые нужно дать себе в 2020 году

Эту статью можно послушать. Если вам так удобнее, включайте подкаст.

1. Устраивать разгрузочные дни

Тем, кто следит за питанием, разгрузочные дни помогает снизить общую калорийность за неделю, месяц и так далее. Для этого нужно периодически есть меньше, чем обычно.

В области финансов этот метод тоже сработает. Выберите дни, когда вы не будете тратить ни рубля (или ни рубля сверх необходимого, если вам, например, надо оплатить проезд в общественном транспорте на другой конец города). Жертва небольшая, но в итоге вы сэкономите и поймёте, какие траты для вас действительно неизбежны, а что вы покупаете просто по привычке.

Правило разгрузочного дня и в финансах, и в питании работает, только если в остальные дни не переедать и не тратить больше, чем было запланировано.

2. Рассчитаться с долгами

Или хотя бы составить план их погашения. От некоторых кредитов никуда не деться. Едва ли получится сэкономить на утреннем кофе навынос, чтобы выплатить двадцатилетнюю ипотеку за год. Но всегда есть варианты. Например, досрочные платежи по кредиту способны существенно уменьшить срок займа и переплату по нему. И в этом деле даже несколько тысяч в месяц будут важны.

В особенности варианты досрочного погашения стоит искать, если вы выплачиваете несколько кредитов. Вам определённо нужен план, чтобы избавиться от них поскорее.

3. Закрыть кредитку

Или как минимум рассчитаться с долгами по ней. Кредитная карта лишь инструмент, а то, как она будет использована, зависит от вас. С ней можно брать взаймы у банка без процентов или же стать должником.

Если вы пока не отличаетесь финансовой дисциплинированностью и накопили задолженность по кредитке, от неё надо срочно избавляться. И, кажется, 2020 год отлично для этого подходит.

Узнайте больше 💳

4. Автоматизировать платежи

Хуже задолженности только просроченная задолженность. Если вы вовремя не заплатите по займу, вас ожидают штрафы и, в случае рецидивов, ухудшение кредитной истории. Долги за ЖКУ перерастут в пени и могут привести к отключению в квартире некоторых ресурсов.

Просрочки не всегда возникают из-за отсутствия денег или злого умысла. Иногда можно просто забыть о необходимости заплатить. Частично проблема решается настройкой автоплатежей. В случаях, когда это невозможно или вы хотите лично контролировать каждый денежный перевод, нужно установить напоминалки на каждый обязательный платёж.

5. Жить по средствам

Погасить долги недостаточно. Важно не обрасти ими снова. Поэтому одно из лучших финансовых обещаний, которое вы можете себе дать, — жить по средствам.

Правда, просто сказать себе не брать в долг недостаточно. Такой подход требует значительной интеллектуальной работы. Вам нужно учитывать расходы, составлять бюджет и корректировать его, когда меняются цены на продукты, тарифы на ЖКУ или жизненные обстоятельства.

Скорее всего, вам придётся отказаться от каких-то удовольствий. Но жизнь без долгов — это уже большое удовольствие. Вы ни от кого не зависите, и всё, что вы получаете, принадлежит вам.

6. Увеличить резервный фонд

Или создать его, если до этого руки не доходили. Резервный фонд нужен абсолютно всем. Он выручит, если в вашей жизни произойдёт форс-мажор, и избавит от необходимости влезать в долг по кредитке или брать микрозаём, если деньги нужны срочно, а взять их неоткуда.

Обычно резервный фонд формируется в размере не менее трёх месячных заработков. На эти деньги будете жить вы и ваша семья, если сократят на работе или произойдёт нечто подобное.

Однако имеет смысл увеличить его, чтобы чувствовать себя в большей безопасности. Например, если вы тяжело заболеете, операцию вам могут сделать по ОМС. Но иногда очереди приходится ждать долго, а болезнь в это время развивается. Платное хирургическое вмешательство в этом случае будет жизненно необходимым.

Так что сделайте резервный фонд приоритетом. От заначки на чёрный день ещё никому не становилось хуже, а вот от её отсутствия — очень даже.

Начните сегодня 💰

7. Отказаться от бессмысленных трат

Наверняка, у вас есть несколько статей расхода, по которым деньги тратятся впустую. Например, вы купили годовой абонемент в фитнес-центр и появились там три раза в начале года. Или оплатили обучающие курсы и снова не нашли на них времени. Или подключили тариф сотовой связи, в абонентскую плату которого включено 100500 минут разговоров, а сами звонили кому-то в последний раз в 2012 году, ведь есть же мессенджеры.

Скиньте такой балласт. Это пойдёт на пользу вашему кошельку.

8. Избавиться от вредных привычек

Такая строчка в списке новогодних пожеланий встречается крайне часто. Но взгляните на неё с другой стороны — с финансовой.

Если ссылки на исследования, подтверждающие вред здоровью, на вас не действуют, просто сядьте и посчитайте, сколько денег вы тратите на алкоголь и сигареты в месяц. А потом вычислите, насколько быстрее погасите кредит, если эту сумму будете направлять на досрочное погашение, или куда можете отправиться в отпуск на эти деньги. Скорее всего, результаты вас впечатлят.

9. Изучить карьерные перспективы

Чтобы достичь финансового благосостояния, можно тратить меньше или зарабатывать больше. Понятно, что плыть по течению, трудиться годами на одном и том же месте и жаловаться на маленькую зарплату удобно и безопасно. Но если в вашей карьере давно ничего не менялось, то перемен требуют не только сердца, но и кошелёк.

Значит, вам надо решить, как вы будете менять ситуацию. Можно попросить повышения в вашей компании или перейти в другую. Для обоих методов понадобится вспомнить о достижениях и трансформировать их в цифры, чтобы презентовать себя убедительно.

10. Пересмотреть условия хранения сбережений

Ежемесячно откладывать часть заработка в копилку — хорошая привычка. А вот по инерции хранить сбережения в одном и том же месте годами — уже плохая.

Сравните условия вашего банка по депозитам с вариантами конкурентов, посмотрите, что он предлагает новым клиентам. Если вас что-то не устроит, возможно, пора сменить вклад или попрощаться с финансовым учреждением.

Что бы в этот список добавили вы?

Читайте также 🧐

Лайфхакер

среда, 19 февраля 2020 г.

Личный опыт: как я начала инвестировать и при чём здесь винишко

Привет, я Даша Офицерова, сомелье, триатлет, начинающий инвестор и автор телеграм-канала «Инвесторка». И сейчас вы узнаете, как так получилось.


Кажется, что инвестиции — это сложно 


Об инвестициях не хочется говорить. Намного больше хочется кататься на велосипеде или пойти в ресторан с друзьями. Думаю, частично это из-за того, что само слово «инвестиции» — сложное и какое-то отрешённое. Хуже, что обычно оно стоит в одном ряду с чем-нибудь вроде «финансовый инструмент» и «деривативы». 


Кажется, чтобы стать инвестором, надо взять чемоданчик с «финансовыми инструментами», достать оттуда «дериватив» и начать что-то приколачивать.


Страшно именно оттого, что ты этот чемоданчик первый раз в жизни держишь и всё время сомневаешься: может, нужен не «дериватив», а пассатижи и лобзик? 


На самом деле, инвестиции — это про то, как перестать тратить зарплату в ноль


Про то, как начать откладывать деньги и мочь покупать то, что нравится. Как по мне — это единственный реальный способ иметь комфортно много денег, начать-таки жить в удовольствие и заниматься тем, что нравится. Путь к финансовой свободе, как бы затёрто это ни звучало.


Я ещё не там, я в процессе. Но знание, что одни и те же 100$ могут стать 60$, 160$ или 600$ без твоего участия — поражает. Это как посмотреть фильм про Эйнштейна и узнать, что время и пространство связаны, и если лететь со скоростью света, то можно приехать в будущее. Короче, инвестиции — это «Интерстеллар» на каждый день, только намного проще. 


Как я начала: причина первая — работа


Надо сказать, что я всегда была далека от финансов. По образованию я социолог, работала рекламщиком, сомелье, писала диссертацию, но однажды решила, что у меня талант писать и стала заниматься контентом. Так два года назад я пришла работать редактором в инвестиционную компанию. 

Мне надо было много читать, писать и редактировать про инвестиции. Поначалу эти слова звучали как шум вдалеке, через пару месяцев шум зазвучал уже прямо над ухом, через год я обнаружила, что умные слова, которые я раньше не понимала, звучат из моего рта. Но говорить — одно, а испытать на себе — другое. 


Как я начала: причина вторая — велосипед


Компания, в которой я работаю, в частности занимается инвестициями в IPO американских компаний. Я подумывала начать с этого, но всё как-то не решалась, пока не увидела наглядный пример. 


В то время я начала заниматься триатлоном и решила купить велосипед. Триатлонный велосипед стоит дорого: минимум 50–60 тысяч рублей, хороший — от 100 тысяч.

Я долго выбирала и купила велосипед спустя пару месяцев, на что один из коллег сказал: «Если бы ты вложила эти деньги в IPO, то сейчас купила бы уже два велосипеда». Эта мысль мне очень понравилась.


С какой суммы начать


Я решила, что начну с безопасных 100$. Эти деньги можно легко потратить на кроссовки или платье, а через три месяца решить, что они разонравились, отдать подруге или убрать на дальнюю полку. Купив кроссовки, я бы даже не заметила их появление и исчезновение. Это был бы путь от 100$ к 0$ через шкаф. 


Когда же я отдала 100$ в инвестиции, то дала деньгам шанс: через три месяца они как минимум сохранятся, как максимум — увеличатся. Это был путь от 100$ к 60$, 160$ или 600$ через инвестиционный счёт. Плюс было приятно получить статус инвестора (статус кроссовковладельца на тот момент меня уже не интересовал). 


Что если хочется потратить деньги на другое


В теории — это всё звучит очень хорошо. Так же хорошо, как есть овощи и делать зарядку, но лично мне время от времени хочется чипсов и потупить в телефон. 


Не всегда есть настроение заносить в каждую идею по 100$ как робот. Пропить 100$ — тоже ок, если очень хочется винишка. 


Правда, признаться, в последнее время я всё охотнее отдаю деньги в инвестиции, чем на одежду или тусовки. Я как будто приучила свой организм любить полезную еду и заниматься спортом и стала получать от этого кайф. Но без фанатизма: чипсы я тоже ем. 


Как точно не слиться 


На такую привычку пришлось потратить время. Инвестировать я начала в марте 2019-го, но за апрель-май несколько раз хотела пропустить пару очень хороших предложений. Думалось: «Ну не последняя же инвестиция, эту пропущу и пойду в следующую». 


Сливаться не позволяли коллеги: когда все вокруг говорят про инвестиции, как-то даже неловко объяснять, что не пойдёшь в эту идею, потому что «ну просто даже не знаю почему». 


В итоге за три месяца я зашла в пять IPO по 100$ в каждое: три из них были успешными, одно — нет, а одно — очень успешным. 


Последней была компания Beyond Meat: американский производитель искусственного мяса начал продавать свои акции на бирже, и эти акции, кажется, захотели купить все — они выросли на 600%. Примерно тогда я начала рассказывать своим друзьям про инвестиции и решила завести телеграм-канал. 


Куда я инвестирую сейчас 


По факту «Инвесторка» родилась из разговоров под винишко. Я сказала коллегам, что заведу канал и буду рассказывать о своем опыте, они пообещали помочь с рекламой. Так я зарегистрировала канал, придумала план, по которому буду вкладываться по 100$ в каждое новое IPO, и начала писать.

За следующие полгода я зашла ещё в 16 IPO и открыла для себя инвестиции на более ранних стадиях, чем выход на биржу: например, летом можно было купить акции Airbnb. С нового года я продолжаю инвестировать в IPO и подумываю о том, чтобы разбавить свой портфель более «пенсионерскими» инструментами с меньшим риском. И продолжаю рассказывать об этом в своём канале. 


Как всё-таки взять и начать


Самый популярный вопрос в канале: «Как начать?» Если отвечать на него в лоб, то всё просто — надо выбрать любую идею в любой инвестиционной компании и нажать кнопку. Но чаще всего этот вопрос подразумевает нечто большее: «Как начать, чтобы не потерять деньги?», «С какой именно идеи начать?», «Какую инвестиционную компанию выбрать?», «С какой суммой это всё имеет смысл?». 


Тут начинаются детали, в которых дьявол, но по опыту — стоит начать, пару раз увидеть, как твои 100$ превращаются в разные суммы, и становится интересно.


Мой новый план — заходить на 1000$ каждый месяц, пробовать новые инструменты и смотреть, что получается. Пока всё идёт хорошо. 


Самое крутое в инвестициях — ты как будто тратишь деньги, но на самом деле не тратишь, а зарабатываешь. Ты отдаёшь 1000$ в инвестицию, деньги снимаются с карты, их уже нельзя потратить на что-то другое, но со временем они возвращаются к тебе — чаще больше, чем меньше. Копить в традиционном смысле — складывая деньги в копилку — я, кстати, так и не научилась.

Можно ли разбогатеть на инвестициях: суровый эксперимент Лайфхакера с деньгами и бородой

Что происходит?


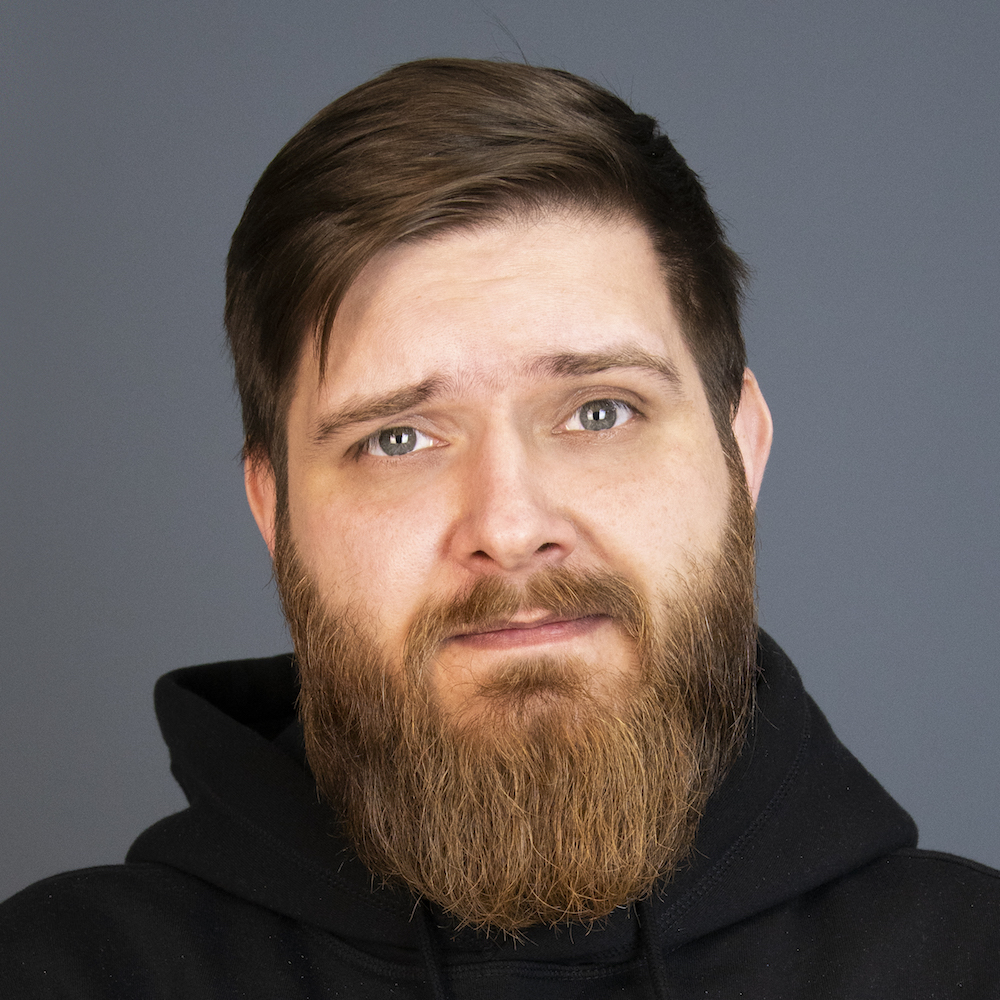
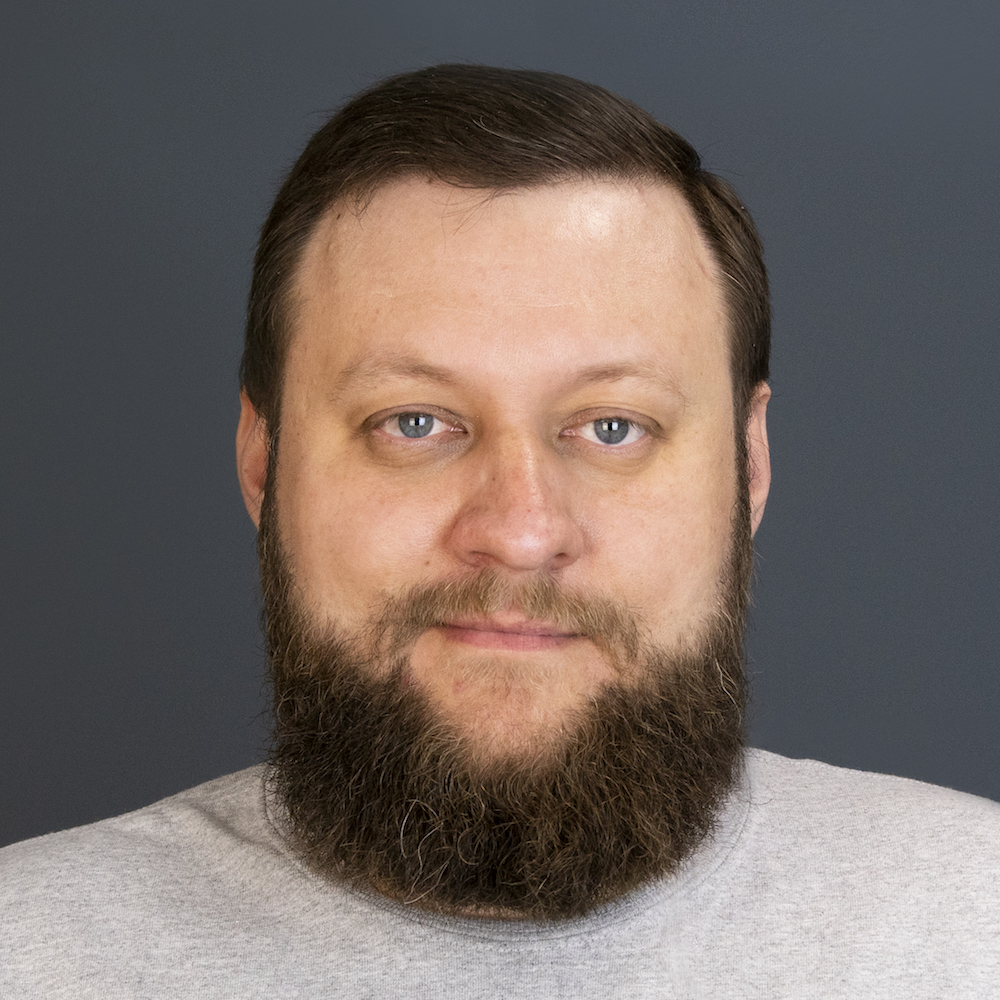
Алексей Пономарь и Родион Скрябин решили проверить, кто из них лучше справится с ролью инвестора, и на спор вложили по 100 000 рублей. На кон поставлена борода: кто заработает меньше, тот отправится к барберу, чтобы её сбрить.


Деньги Алексей и Родион вложили в мае прошлого года в рамках инвестиционного челленджа Лайфхакера и «Тинькофф». Каждый месяц они рассказывают читателям, где потеряли и на чём заработали. А в середине месяца делятся прогнозами на ближайшие две недели.


В январе Родион занимался перестановками уже имеющихся активов и завёл «Вечный портфель». А Алексей месяц провёл в отпуске и отдыхал от инвестиций.


Посмотрим, что изменилось в портфелях участников челленджа и что они планируют делать в оставшиеся недели февраля. А если вы тоже подумываете начать зарабатывать на инвестициях, читайте до конца: вас ждут ответы эксперта «Тинькофф» на самые важные вопросы для новичков.


Интервью с героями


Как начался февраль? Что прямо сейчас происходит с твоим счётом и что ты об этом думаешь?


Родион Скрябин


1 февраля начала отрастать Alibaba, и это праздник! У меня всё ок, счёт растёт, я в зелёной зоне и очень этому рад. В целом, веду себя как Пономарь — ничего не делаю.


Алексей Пономарь


Для моих активов февраль начался достаточно успешно. Несмотря на коронавирус, всё достаточно неплохо себя чувствует.


Вопрос для Родиона. В начале месяца ты думал над продажей части активов VISA, что получилось в итоге?


Родион Скрябин


Может быть, это дурацкая стратегия, но я думаю дождаться момента, когда и Alibaba, и VISA вырастут, и устроить «гаражную распродажу» — продать часть акций, чтобы зафиксировать прибыль.


Вопрос для Алексея. После отпуска ты говорил, что не готов к активным действиям. Не передумал?


Алексей Пономарь


Я действительно ничего не делал, просто продолжал наблюдение, и пока меня всё устраивает — я не передумал. До конца февраля остаюсь с теми активами, которые уже купил. Не сравниваю себя с коллегой, потому что придерживаюсь определённой стратегии и думаю о долгосрочных перспективах. Пока рост и в январе, и в феврале хороший и стабильный.


Что ты предпринимал в феврале? Сделал что‑то неожиданное? Или придерживался плана?


Родион Скрябин


Получил дивиденды от ITNT — целых 73 цента. А больше ничего не делал.


Алексей Пономарь


Было несколько дней паники, но ничего серьёзного не происходило.


Были ли за эти две недели какие‑то внезапные падения или космический рост?


Родион Скрябин


У меня всего 4 акции. Alibaba пытается восстановиться, а остальные просто стабильно растут.


Алексей Пономарь


Неплохой рост показали IT‑компании — ETF и «Яндекс». Вопреки прогнозам растёт нефтянка, несмотря даже на падение нефти и прочие плохие новости. Очень уверенный рост показывает Baidu, невзирая на ситуацию с вирусом.


Каков твой прогноз на ближайшие две недели?


Родион Скрябин


Не знаю, что насчёт прогноза, я не инвестиционный аналитик. Но надежда на то, что Трамп обнимет Китай и они начнут танцевать джигу, определённо есть.


Алексей Пономарь


Сложно, конечно, давать какие‑то прогнозы. Но хочу надеяться, что всё останется примерно на таком же уровне. Мне комфортно штурмовать планку в 118 000 рублей. Сейчас у меня на счёте 119 000 рублей. Большая часть акций, в которые я вложился, показывают медленный, но стабильный рост. Поэтому я просто не тороплюсь и продолжаю наблюдение.


Осталось два с половиной месяца до финала челленджа. Кто победит?


Родион Скрябин


Я. Потому что мне очень идёт борода.


Алексей Пономарь


Кто победит — покажет май. Интересно посмотреть, у кого сколько денег останется на руках после того, как мы заберём всё с инвестиционных счетов и сложим рядом.


Проверить, получится ли у Родиона и Алексея реализовать задуманное, можно на официальной странице инвест‑челленджа. Там публикуются результаты за предыдущий месяц, участники делятся своими наблюдениями, делают прогнозы, рассказывают об успехах и поражениях. А ещё на странице челленджа можно узнать, что об инвестициях героев думает аналитик «Тинькофф» Кирилл Комаров, и проголосовать за своего фаворита.

Проголосовать за победителя


FAQ по инвестициям для новичков


Раз в месяц эксперт «Тинькофф» Кирилл Комаров делится мудростью и отвечает на новую порцию вопросов про инвестиции. Пользуйтесь его подсказками! Они помогут вам избежать ошибок и наконец начать зарабатывать на вкладах.


Можно ли инвестировать деньги на месяц или два, получить прибыль, а потом вывести их? Или существует какой‑то минимальный срок, на который нужно вкладывать?


Конечно, можно, но инвестиции — это долгосрочное занятие. За два месяца потенциал акций может не реализоваться вовсе. Стоит брать курс хотя бы на несколько лет. Например, знаменитые инвесторы типа Темплтона или Неффа советуют ориентировались на 3‑5 лет.


Что лучше выбрать для первой инвестиции: акции стабильной компании или «Вечный портфель»? И почему?


Смотря какие цели вы преследуете. «Вечный портфель» приносит невысокую доходность, но с минимальным риском. У акций потенциал роста может быть больше.


Существует ли какая‑то выигрышная стратегия инвестирования, которая работает во всех случаях? Если да — какая? Если нет — как разработать верный план действий?


Да, вот главные правила: диверсифицируйте портфель, подходите к инвестициям как к долгосрочному проекту, не пытайтесь переиграть рынок, не торгуйте очень часто. Как показывают некоторые исследования, самые успешные портфели на долгосрочном горизонте — те, где оборот составляет менее 10% портфеля в год.


Имеет ли значение время совершения сделки? Например, покупать активы лучше утром или вечером?


С фундаментальной точки зрения не имеет.


Как правильно диверсифицировать активы?


Стандартная диверсификация: 60% акций и 40% облигаций. Акции можно диверсифицировать по отраслям. Тут смысла гнаться за точными процентами нет.


Ещё больше советов для начинающих инвесторов ищите в других материалах челленджа. А пока делайте свои ставки! Кто останется без денег и без бороды?


Следить за челленджем


Узнайте больше 🧐